・ローン支払いしているときの税額控除

2019年税制改正で控除期間が3年延長の予定

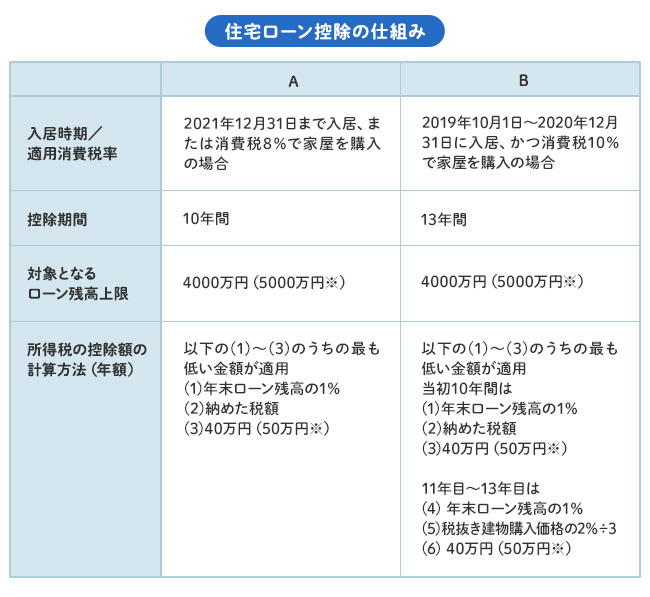
2019年度の与党税制改正大綱に、住宅ローン控除の控除期間が10年間から13年間になる案が盛り込まれた。これは2019年10月1日に予定されている消費税増税に伴う住宅取得支援策のひとつ。そのため、2019年に家を購入する人は、入居の時期によって住宅ローン控除が受けられる期間が違ってくる予定だ。

所得税の控除額の計算方法をまとめたのが下の表。家屋を消費税率(地方消費税含む)8%で購入して入居している人、2021年12月31日までに入居する人の場合は【A】、2019年10月1日~家屋を消費税率(地方消費税含む)10%で購入し、2020年12月31日に入居した人は【B】が適用。なお、消費税率アップ後の入居でも建築請負契約を2019年3月31日までに行い消費税率8%が適用の場合は【A】の計算方法になる。

住宅ローン控除の仕組み

・印紙税

印紙税(インシゼイ)の意味・解説

印紙税とは、印紙税法上で課税対象となる文書を作成する時に課せられる国税。契約書に印紙を貼る形で納税する。住宅を購入・建築する場合は、売買契約書や金銭消費貸借契約書(ローン契約書のこと)、建物建築工事請負契約書などを作成する時に必要となる。また、住宅の賃貸契約書にも貼付する。
契約書は2通作成し、契約当事者がそれぞれ1通ずつ所有・保管することから、印紙税もそれぞれが所有・保管する分の税金(印紙代)を負担・納税するのが一般的だ。
税額は、契約書の種類や契約金額により異なる。住宅取得に関する契約書類で、契約金額が1000万円を超え1億円以下の場合の税額は以下のようになる。

■土地建物売買契約書、建設工事請負契約書など

・契約金額1000万円を超え5000万円以下の税額は1万円
・契約金額5000万円を超え1億円以下の税額は3万円

■住宅ローンの契約書など

・契約金額(借入額)1000万円を超え5000万円以下の税額は2万円
・契約金額(借入額)5000万円を超え1億円以下の税額は6万円

※2014年(平成26年)4月1日から2020年3月31日までに作成された契約書の税額

・登録免許税

土地や建物の権利関係を明らかにする登記の際に課税される

家を買ったり建てたりするときには、土地や建物の権利関係を明らかにするために登記手続きが必要となる。この登記の際にかかる税金が登録免許税だ。住宅の登記には新築建物の所有権の保存登記、土地や中古建物の所有権の移転登記、住宅ローンを借りるときの抵当権の設定登記があり、それぞれの税額は、固定資産税評価額や、住宅ローンの借入額(抵当権設定登記の場合)に一定の税率をかけて計算される。

不動産登記は司法書士に代行してもらうのが一般的。司法書士への依頼は、住宅ローンを借りる金融機関か、不動産会社や住宅メーカーなどがしてくれるケースがほとんどだ。なお、家を建てる際には建物の表示登記も必要だが、登録免許税はかからず、不動産会社などを通じて土地家屋調査士に手数料を支払えばよい。

一定の要件を満たす住宅は税率が軽減される

土地の売買による所有権の移転登記や、住宅の新築・購入による建物所有権の保存登記。中古住宅などの売買による建物所有権の移転登記には、以下の軽減措置がある。

本則軽減後
土地の所有権の
移転登記
2%1.5%
新築建物の所有権の
保存登記
0.4%0.15%
中古建物の所有権の
移転登記
2%0.3%
住宅ローンの抵当権の
設定登記
0.4%0.1%

※長期優良住宅や認定低炭素住宅、不動産会社からリフォーム済みの中古住宅を購入する場合は、建物の所有権保存・移転登記の税率は0.1%に軽減される(長期優良住宅の一戸建ての移転登記は0.2%に軽減)
※軽減措置の適用期間は、土地所有権の移転登記2021年3月31日までに登記をする場合。建物の所有権保存登記、所有権移転登記、および抵当権設定登記は2022年3月31日までに登記をする場合

なお、軽減措置(土地所有権移転を除く)を受けるには、以下の要件を満たす必要がある。

  • 住宅の床面積(登記簿面積)が50平米以上
  • 自宅として住む住宅であること
  • 取得後1年以内の登記
  • 中古住宅の場合は以下のいずれかを満たすもの

(1)マンションなど耐火建築物は築25年以内、木造などは築20年以内
(2)一定の耐震基準を満たすことが建築士などにより証明されたもの

軽減を受けるための手続きは特に必要ない。登記の際に住宅が要件を満たしていれば、軽減された税率で税額が計算される。

・不動産取得税

不動産取得税は、家の購入、新築など不動産を取得したときにかかる税金。家を買う場合は「土地」と「建物」それぞれにかかる。税額は土地・建物の課税標準額(固定資産税評価額)に税率「3%」をかけて計算される。

(税率3%は2021年3月31日までの措置。原則は4%)

新築住宅の建物部分については、課税標準額から「1200万円」控除される軽減措置がある(認定長期優良住宅は1300万円まで控除)。
中古住宅は建築時期によって控除額が異なるが、1997年4月1日以降建築の住宅は控除額「1200万円」となる。

不動産取得税(建物)の軽減措置

  • 課税標準額1250万円の新築住宅の例(1250万円[課税標準額]-1200万円[控除額])×3%[税率]=1.5万円

マンションと不動産取得税

マンション(建物)の各住戸の課税標準額は、専有面積の割合を基に按分して計算されるため、同じマンション(棟)の場合、専有面積が同じなら税額も同じになるのが一般的だ。
ただし、2018年4月1日以降に引き渡しとなる新築タワーマンション(※)は、税制改正により、建物の階数等による差異も課税標準額に反映されることになった。このため上層階の住戸の税額が高めになる傾向だ(床面積が同じで課税標準額が1200万円を超える住戸の場合)。

※2017年1月2日以後に新築された高さ60m超えのマンション。ただし2017年3月31日までに売買契約をした住戸のあるマンションは該当しない

軽減措置を受けられる住宅の条件

  • 床面積が50平米以上240平米以下の住宅(マンションは共用部分の按分面積を含む)
  • 中古の場合は「自分が居住する住宅」で、以下のいずれかを満たすもの

(1)1982年1月1日以降に新築された住宅

(2)建築士等によって一定の耐震基準に適合すると証明された住宅

(3)購入後に耐震改修工事を行い、一定の耐震基準に適合すると証明された住宅

土地にかかる税額計算と軽減措置

土地を取得する場合の不動産取得税も「課税標準額×税率3%」で計算されるが、2021年3月31日までに「宅地等」を購入する場合、課税標準額は「固定資産税評価額の2分の1」となる。

さらに、前述の条件に合う住宅が建つ土地や、住宅を3年以内に新築する場合など、一定条件を満たす場合は、次のような軽減措置が受けられる。

不動産取得税(宅地)の軽減措置

  • 固定資産税評価額2000万円、土地面積100平米、住宅面積90平米の例(2000万円×1/2)[課税標準額]×3%[税率]-54万円[軽減額※]=0円[税額](マイナスになる場合課税されない)
  • 軽減額は、下記(1)または(2)の高いほうの金額となる

(1)45000円
(2)土地1平米当たりの課税標準額×住宅の床面積の2倍(一戸当たり200平米が限度)×税率3%(※)
※2021年3月31日までに上の例の宅地を取得した場合、(2000万円×1/2÷100平米)×(90平米×2)×3%=54万円と計算する
・築浅庭付き一戸建て空きました!

県道から少し入った閑静な住宅地に分譲建売住宅を思わせる二階建ての美築な住宅です。近隣は学校・福祉施設・子育て支援施設等も充実し、とても暮らしやすい立地です。大型犬(外)の飼育も可能です。※キャンペーン該当物件です(^_^)

素敵な二階建て賃貸ペット可
Fudousan Plugin Ver.5.6.1